


Aydınlatma metni yükleniyor…
Yatırım fonu, sigorta paketi, kredi veya portföy yönetimi hizmeti satın alan kullanıcı yalnızca bir ürün seçmez; gelecekte karşılaşacağı maliyet, risk ve koşullar hakkında karar verir. Ne var ki finansal ürün sayfaları çoğu zaman kurumun organizasyon yapısını, mevzuat metinlerini veya teknik ürün sınıflarını yansıtır. Kullanıcının “Bu ürün bana uygun mu, ne kazanabilirim, ne kaybedebilirim ve şimdi ne yapmalıyım?” soruları ise geri planda kalır.
Finansal hizmet web sitesi tasarımında amaç, karmaşıklığı saklamak ya da ürünü olduğundan basit göstermek değildir. Amaç; gerekli bilgiyi doğru sıraya koymak, terimleri açıklamak, seçenekler arasındaki farkları görünür kılmak ve kullanıcıyı bilinçli bir sonraki adıma taşımaktır. Bunun için marka dili, bilgi mimarisi, kullanıcı deneyimi, içerik, yazılım ve veri güvenliği birlikte ele alınmalıdır.
Karmaşık finansal ürünleri anlatmaya kullanıcı sorularından başlayın
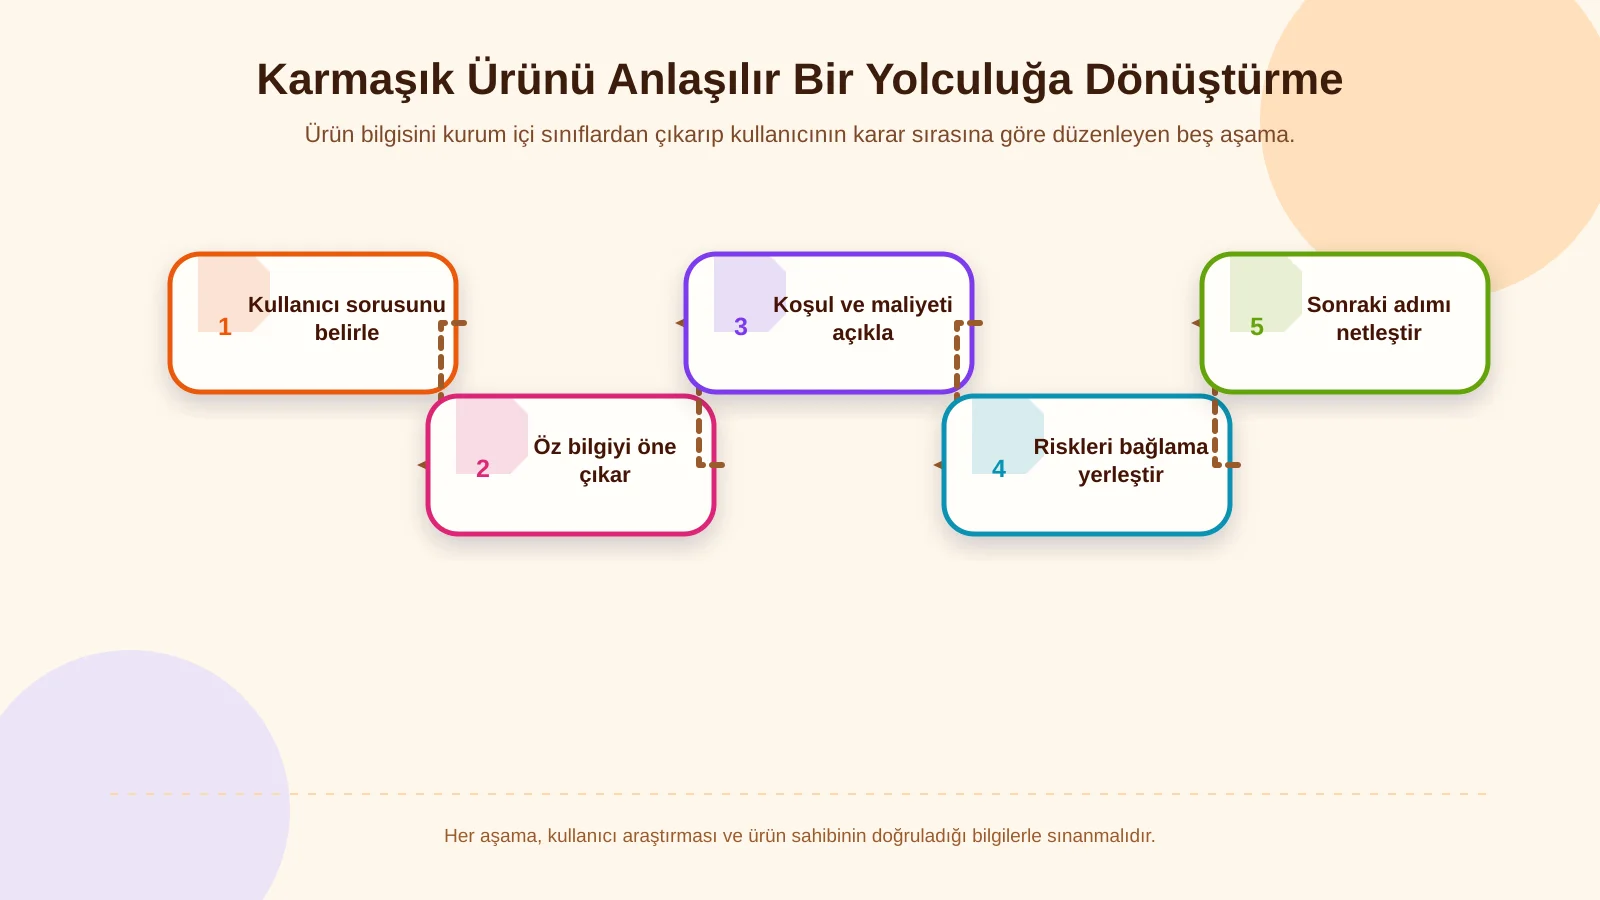
Ürün sayfasını mevcut broşürü dijital ortama aktarmakla hazırlamak, kurum açısından eksiksiz görünen fakat kullanıcı açısından zor bir deneyim yaratabilir. İlk çalışma; ürün sahibinin söylemek istediklerinden önce hedef kitlenin karar verirken bilmek zorunda olduklarını belirlemelidir. Görüşmeler, arama sorguları, çağrı merkezi kayıtları, form terkleri, satış ekibi notları ve sık sorulan sorular bu araştırmaya veri sağlar.
Her ürün için önce hedef kullanıcı, karşılanan ihtiyaç ve ürünün uygun olmayabileceği durum tanımlanabilir. Ardından kullanıcının karar soruları sıralanır:
- Ürün hangi ihtiyacı karşılıyor ve kimler için tasarlandı?
- Getiri, prim, faiz veya toplam maliyet nasıl oluşuyor?
- Temel riskler, istisnalar ve yükümlülükler neler?
- Ürün ne kadar süreyle kullanılmalı; erken çıkışın sonucu ne?
- Başvuru için hangi bilgi ve belgeler gerekiyor?
- Kullanıcı hangi noktada uzman desteği alabilir?
Bu sorular ürün türüne göre değişir. Örneğin yatırım ürününde risk-getiri dengesi ve likidite öne çıkarken sigortada teminat, istisna ve hasar süreci; finansmanda ise oran, vade, masraf ve toplam geri ödeme belirleyicidir. Böylece tek bir şablon bütün ürünlere zorla uygulanmaz.
Bilgiyi karar sırasına göre katmanlandırın
Bir ürünün tüm ayrıntılarını ilk ekrana yerleştirmek şeffaflık sağlamaz; kritik bilgi ile ikincil ayrıntının birbirine karışmasına yol açabilir. Katmanlı içerik yaklaşımı, öz bilgiyi gizlemeden ayrıntıyı ihtiyaç anında erişilebilir tutar. İlk katmanda ürünün amacı, uygun kullanıcı profili, önemli fayda ve temel risk bulunmalıdır. İkinci katman çalışma biçimini, maliyetleri, vadeyi ve örnek senaryoları açıklayabilir. Üçüncü katman ise sözleşmeler, yasal dokümanlar, yöntem açıklamaları ve ayrıntılı koşullar için kullanılabilir.
ABD Menkul Kıymetler ve Borsa Komisyonunun Plain English Handbook rehberi; açık bölüm yapısını, açıklayıcı başlıkları, kısa cümleleri ve gerektiğinde tablo kullanımını önerir. Bu yaklaşım hukuki belgeleri kaldırmak anlamına gelmez. Ürün sayfası, resmi belgeye ulaşmadan önce kullanıcının ne okuyacağını ve bunun kararı açısından neden önemli olduğunu açıklamalıdır.
Her ürün sayfasında ortak bir karar iskeleti kurun
Ürün ailesi genelinde tutarlı bir içerik iskeleti, kullanıcının yeni sayfalarda bilgiyi yeniden aramasını önler. “Kısaca ürün”, “Kimler için uygun?”, “Nasıl işler?”, “Maliyetler”, “Riskler ve önemli koşullar”, “Başvuru süreci” ve “Destek” gibi bölümler temel oluşturabilir. Sıralama, ürünün karar mantığına göre değişse de aynı tür bilgiler aynı adlarla sunulmalıdır.
Teknik terim kaçınılmazsa ilk geçtiği yerde gündelik karşılığı açıklanmalıdır. “Likidite riski” yalnızca sözlük bağlantısıyla bırakılmamalı; “yatırımınızı istediğiniz zamanda beklediğiniz fiyattan nakde çevirememe ihtimali” gibi sonuç odaklı bir açıklamayla desteklenmelidir. Açılır alanlar ayrıntıyı düzenleyebilir fakat maliyet, risk veya istisna gibi karar için kritik bilgiler kapalı alanların arkasına saklanmamalıdır.
Ürünleri özellik listesiyle değil karar ölçütleriyle karşılaştırın
Kullanıcı farklı ürünlerin adlarını biliyor olabilir, ancak hangi farkın kendi ihtiyacı açısından önemli olduğunu her zaman bilemez. Karşılaştırma aracı bu nedenle yalnızca yan yana özellik tablosu değildir. Önce kullanıcının amacı, süre beklentisi, erişim ihtiyacı, risk yaklaşımı ve bütçesi gibi seçim ölçütlerini görünür kılmalıdır.
Karşılaştırılabilir alanların tanımı bütün ürünlerde aynı olmalıdır. Bir maliyet bir üründe aylık oran, diğerinde yıllık tutar olarak gösteriliyorsa sağlıklı kıyas yapılamaz. Oranların dönemi, hesaplama varsayımları ve vergi ya da ek giderlerin dahil olup olmadığı açıkça belirtilmelidir. “Düşük risk” gibi göreli etiketler de ölçek, açıklama ve olası sonuçlarla desteklenmelidir.
| Ürün türü | Öncelikli ölçüt | Mutlaka açıklanacak | Uygun sunum |
|---|---|---|---|
| Yatırım | Risk ve süre | Ücret, likidite, kayıp ihtimali | Senaryo ve ölçek |
| Sigorta | Kapsam ihtiyacı | Teminat, limit, istisna | Karşılaştırma tablosu |
| Finansman | Toplam maliyet | Oran, vade, ücret, geri ödeme | Hesaplayıcı ve özet |
| Portföy yönetimi | Amaç ve yaklaşım | Strateji, risk, ücret, raporlama | Katmanlı açıklama |
Karşılaştırmayı yönlendirme ile karıştırmayın
Kısa bir ihtiyaç keşif akışı, onlarca ürün arasından ilgili seçenekleri daraltabilir. Ancak sonuç ekranı, hangi yanıtın hangi filtreyi etkilediğini göstermeli ve bilgi verme ile kişisel tavsiye arasındaki sınırı açıkça korumalıdır. Kullanıcı yanıtını değiştirebilmeli, bütün seçeneklere dönebilmeli ve sonuçların garanti veya taahhüt olmadığını anlayabilmelidir.
Etkileşimli hesaplayıcılarda varsayılan oranlar, veri tarihi, ücretler ve hesaplama yöntemi sonuca yakın sunulmalıdır. İyimser tek senaryo yerine farklı piyasa, vade veya ödeme koşullarını gösteren senaryolar kullanmak daha dengeli bir çerçeve sağlar. Sonucun uzman görüşünün yerini almadığı da anlaşılır biçimde belirtilmelidir.
Risk, maliyet ve istisnaları görünür bir güven unsuruna dönüştürün
Risk bilgisini sayfanın sonuna taşımak kısa vadede daha rahat bir satış anlatısı yaratabilir; fakat güveni zedeler ve yanlış beklenti oluşturur. Risk, ürünün nasıl çalıştığı açıklanırken ilgili faydayla aynı bağlamda sunulmalıdır. Potansiyel getiri anlatılıyorsa değer kaybı ihtimali; esnek çıkıştan söz ediliyorsa çıkış maliyeti veya bekleme süresi de yakınında yer almalıdır.
Maliyetler yalnızca oran olarak değil, mümkünse temsilî senaryo üzerinden gösterilmelidir. Örneğin finansman ürününde aylık ödeme kadar toplam geri ödeme, ücretler ve değişken oran koşulları; sigortada prim kadar muafiyet, limit ve kapsam dışı durumlar; yatırım ürününde yönetim ücreti kadar getirinin garanti edilmediği bilgisi açıklanmalıdır. Örneklerin varsayıma dayandığı ve gerçek sonucun değişebileceği belirtilmelidir.
İngiltere Finansal Davranış Otoritesinin tüketicinin anlamasını destekleyen iyi uygulamalar değerlendirmesi; temel bilgiyi öne çıkarmayı, risk ve istisnaları erken göstermeyi, katmanlı içerik kullanmayı ve iletişimi gerçek kullanıcılarla sınamayı vurgular. Bu ilkeler farklı mevzuat ortamlarında doğrudan hukuki gereklilik sayılmasa bile anlaşılır finansal iletişim için güçlü bir tasarım referansıdır.
Güveni tasarım, içerik ve kanıtlarla birlikte kurun
Güven yalnızca kurumsal renklerden veya “güvenilir hizmet” iddiasından doğmaz. Lisans ve yetki bilgileri, kurumun rolü, ürün sağlayıcısı, veri güncelleme tarihi, iletişim kanalları ve şikâyet ya da destek süreci kolay bulunmalıdır. Getiri veya avantaj iddiaları, dayandıkları dönem ve varsayımlarla birlikte açıklanmalıdır. Güncelliğini kaybedebilecek oran ve koşullarda son güncelleme tarihi görünür tutulmalıdır.
Özgün bir kurumsal web tasarım çalışması, görsel kimliği bu bilgi hiyerarşisinin üzerine kurar. Renk, tipografi, boşluk ve hareket; kullanıcıyı kritik bilgiye yönlendirmeli, içeriğin önüne geçmemelidir. Özellikle finansal tablolar ve grafiklerde dekoratif görsellik yerine etiketlerin, ölçeklerin, veri tarihlerinin ve karşılaştırma bağlamının okunabilirliği öncelik kazanır.
Başvuru yolculuğunu kısa, açıklayıcı ve güvenli tasarlayın
Ürünü anlayan ziyaretçinin bir sonraki adımı belirsiz bırakılmamalıdır. “Başvur”, “Teklif al”, “Uzmanla görüş” ve “Bilgi iste” eylemleri aynı sonuç değildir. Her çağrı, sonrasında ne olacağını açıklamalıdır: Kullanıcı bağlayıcı bir başvuru mu yapacak, ön değerlendirmeye mi girecek, yoksa yalnızca iletişim talebi mi bırakacaktır?
Form başlamadan önce gerekli belgeler, yaklaşık aşama sayısı ve verilerin hangi amaçla istendiği belirtilmelidir. Yalnızca mevcut aşamada zorunlu olan bilgiler alınmalı; hassas bilgi gerekiyorsa aktarım ve saklama yaklaşımı proje kapsamında değerlendirilmelidir. Açık hata mesajları, ilerleme göstergesi, kaydetme imkânı ve kullanıcı onayı özellikle uzun finansal başvurularda terk oranını azaltmaya yardımcı olabilir.
İhtiyaca özel web yazılım ve entegrasyon kapsamında form verileri CRM, müşteri hizmetleri veya uygunluk değerlendirme sistemlerine kontrollü biçimde aktarılabilir. Yetki modeli, kayıt izleri, hata senaryoları, veri minimizasyonu, şifreli iletişim, yedekleme ve erişim kontrolleri yalnızca teknik ekip için değil, kullanıcı güveni için de proje gereksinimidir. Güvenlik iddiaları ise uygulanan ve doğrulanabilen önlemlerle sınırlı tutulmalıdır.
Mobil deneyim ve erişilebilirliği ürün anlatımının parçası yapın
Küçük ekranda masaüstü tablosunu yatay kaydırmaya bırakmak yeterli değildir. Karşılaştırma alanları önceliğe göre gruplanmalı, önemli farklar kart veya satır düzeninde korunmalı ve kullanıcının bağlamı kaybolmamalıdır. Hesaplayıcı girişleri uygun klavye türleriyle çalışmalı; hata, renk dışında metin ve simgeyle de bildirilmelidir. Dokunma hedefleri, odak sırası ve açılır alan davranışları gerçek cihazlarda test edilmelidir.
WCAG 2.2, web içeriğinin algılanabilir, çalıştırılabilir, anlaşılabilir ve sağlam olması için ölçütler sunar. Finansal hizmet sitesinde bu çerçeve; grafiklere metin alternatifi verilmesi, formların doğru etiketlenmesi, klavye kullanımının desteklenmesi ve arayüz davranışlarının öngörülebilir olması gibi somut karşılıklar bulur. Temel erişilebilirlik, son aşamada yapılan kozmetik bir kontrol değil; araştırma, tasarım, içerik ve geliştirme boyunca ele alınması gereken bir kalite alanıdır.
Anlaşılırlığı yayından önce ve sonra nasıl ölçersiniz?
Bir sayfanın kısa ya da estetik olması, ürünün anlaşıldığını kanıtlamaz. Prototip aşamasında hedef kullanıcılarla görev testleri yapılmalıdır. Katılımcıdan ürünün kimler için uygun olduğunu, temel maliyeti, başlıca riski ve sonraki adımı kendi sözleriyle anlatması istenebilir. Yanlış yanıtlar yalnızca metin sorunu değil; sıralama, etiket, karşılaştırma veya etkileşim sorunu da olabilir.
Yayın sonrasında ürünler arası geçişler, hesaplayıcı kullanımı, kritik açıklamaların görüntülenmesi, form başlangıcı ve tamamlanması, hata oranları, destek talepleri ve terk noktaları izlenebilir. Ancak yüksek tıklama tek başına başarı değildir. Yanlış ürün için yapılan başvurular, tekrarlanan sorular veya süreçten vazgeçmeler de değerlendirilmelidir.
İçerik sahipliği ayrıca tanımlanmalıdır. Oranları kim güncelleyecek? Mevzuat değiştiğinde hangi sayfalar gözden geçirilecek? Eski belge nasıl kaldırılacak? Yönetim panelindeki alanlar, onay akışı, yayın yetkileri ve değişiklik kayıtları bu işletim modeline göre kurulmalıdır. Anlaşılır finansal iletişim tek seferlik metin düzenleme değil, ölçülen ve sürdürülen bir ürün yönetimi disiplinidir.
Finansal hizmet web sitesi projesi nasıl kapsamlandırılmalı?
Sağlam bir proje; ürün envanteri, hedef kitle araştırması ve mevcut yolculuk analiziyle başlar. Ardından bilgi mimarisi, içerik modeli, ürün şablonları, karşılaştırma mantığı ve başvuru akışları prototiplenir. Arayüz onayından sonra projeye özel yazılım, entegrasyonlar, mobil geliştirme, yönetim paneli, performans, temel erişilebilirlik ve veri güvenliği gereksinimleri uygulanır. Testlerde yalnızca sayfaların açılması değil, bilgilerin doğru anlaşılması ve verinin hedef sisteme güvenli biçimde ulaşması da kontrol edilir.
Kumsal Ajans, finansal hizmet web sitesini görsel bir vitrin olarak değil; marka dili, kullanıcı ihtiyaçları, ürün yapısı ve iş hedeflerini bir araya getiren sürdürülebilir bir dijital deneyim olarak ele alır. Art Director liderliğindeki özgün tasarım yaklaşımını araştırma temelli dijital marka danışmanlığı, içerik ve kullanıcı deneyimi planlaması, projeye özel yazılım ve güçlü altyapıyla birleştirir.
Finansal ürünlerinizi ve kullanıcı yolculuklarınızı birlikte analiz ederek kapsamı netleştirmek için Kumsal Ajans ile iletişime geçin.