


Aydınlatma metni yükleniyor…
B2B satışlarda siparişin alınması veya faturanın kesilmesi, gelirin fiilen tahsil edildiği anlamına gelmez. Uzun vadeler, parçalı ödemeler, iadeler, mahsuplar ve iptaller nedeniyle satış ile nakit girişi arasındaki süre uzayabilir. Prim yalnızca sipariş ya da fatura tutarına göre hesaplandığında şirket henüz tahsil etmediği bir işlem için ödeme yapabilir. Sonraki düzeltmeler ise finans ve satış ekipleri arasında uyuşmazlık yaratabilir.
Tahsilata bağlı hakediş yaklaşımında prim, tanımlanmış koşulları karşılayan gerçek ödeme üzerinden doğar. Ancak bunun için banka hareketini görmek yeterli değildir. Tahsilatın doğru müşteri, fatura, satış satırı ve temsilciyle eşleştirilmesi; kısmi ödemenin hangi yöntemle dağıtılacağının belirlenmesi ve her düzeltmenin izlenmesi gerekir. Bu nedenle çözüm, basit bir prim hesaplama ekranından çok satış ve finans verilerini ortak kurallarda buluşturan bir iş uygulaması olarak ele alınmalıdır.
Tahsilata bağlı hakediş nedir?
Tahsilata bağlı hakediş, satış temsilcisinin prim hakkının sipariş veya fatura oluşturulduğu anda değil, müşteriden ödeme alındığında ve bu ödeme ilgili ticari işlemle eşleştirildiğinde oluşmasıdır. Kurum politikasına göre ödeme bankaya geçtiğinde, muhasebe tarafından kapatıldığında veya belirli bir bekleme süresi tamamlandığında hakediş kesinleşebilir.
Örneğin 500.000 TL tutarındaki faturaya yüzde 2 prim uygulanıyor ve müşteri ilk aşamada 200.000 TL ödüyorsa, basit oransal yöntemde hakediş matrahı 200.000 TL, brüt hakediş ise 4.000 TL olur. Kalan tutar tahsil edilmedikçe ek prim doğmaz. Hesaplamaya KDV’nin girip girmeyeceği, iskonto ve kur farkının nasıl değerlendirileceği ayrıca tanımlanmalıdır.
Bu model, “tahsilat varsa her durumda prim vardır” biçiminde yorumlanmamalıdır. Vadesinden sonra gelen ödemeye daha düşük oran uygulanması, belirli ürünlerin dışarıda bırakılması veya düşük marjlı satışlarda kârlılık eşiği aranması mümkündür. Temel gereksinim, kuralların açık, sürümlü ve geriye dönük olarak açıklanabilir olmasıdır.
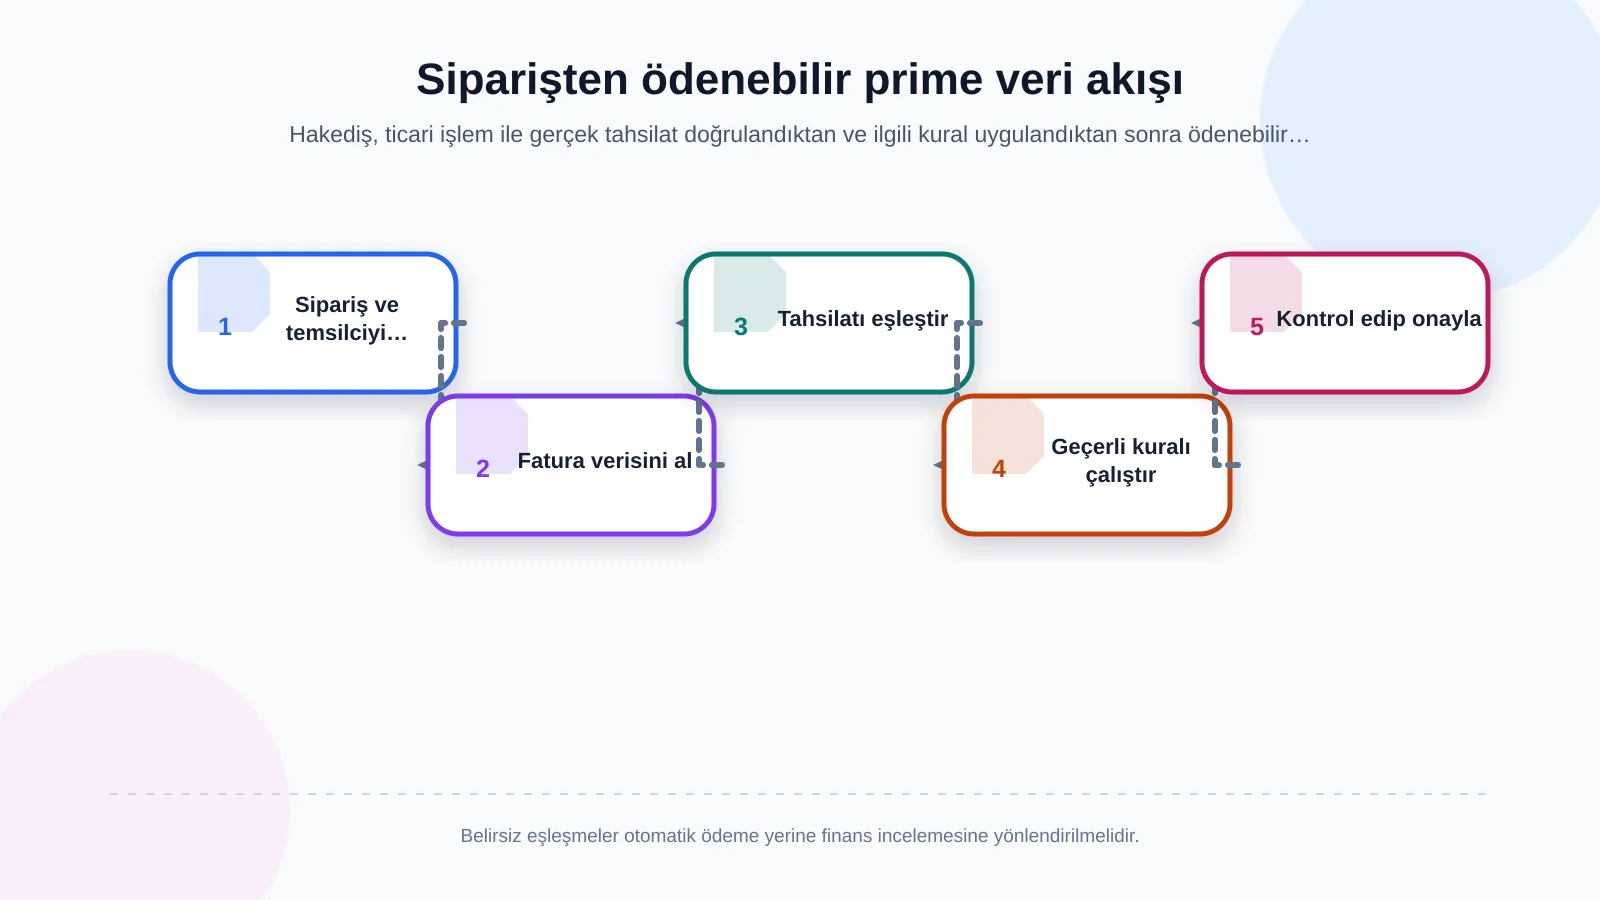
Siparişten ödenebilir prime uzanan veri akışı
Güvenilir hesaplama, tek bir toplam yerine bağlantılı kayıtlar üzerinden yürür. Sipariş müşteriyi, ürünleri ve satış sorumlusunu; fatura finansal borcu; tahsilat gerçek ödemeyi; hakediş kaydı ise kullanılan kuralı ve sonucu temsil eder. İdeal akış şu sırayı izler:
- Sipariş, müşteri ve satış temsilcisi ilişkisi kaydedilir.
- ERP’de oluşan fatura ve fatura satırları uygulamaya alınır.
- Banka, ERP veya finans sistemindeki tahsilat kaydı içeri aktarılır.
- Tahsilat ilgili cari hesap ve açık faturayla eşleştirilir.
- Geçerli prim kuralı çalıştırılarak taslak hakediş oluşturulur.
- Kontrol ve onay sonrasında kayıt ödenebilir duruma geçirilir.
Oracle’ın alacak yönetimi dokümantasyonu, bir tahsilatın tamamının veya bir bölümünün tek ya da birden fazla borç kalemine uygulanabileceğini açıklar. Bu, kısmi ödeme ve dağıtım kuralının veri modelinde ayrı bir ilişki olarak tutulmasının önemini gösterir. Ayrıntılar Oracle’ın tahsilat uygulama rehberinde incelenebilir.
Bu akış ERP’nin yerine geçmek zorunda değildir. Çoğu projede ERP fatura ve cari hesap için ana kayıt sistemi olarak kalırken prim uygulaması satış eşleştirmelerini, kural sürümlerini, onayları ve açıklanabilir hesaplama sonuçlarını yönetir. Kuruma özgü bağlantıların kapsamı, projeye özel web yazılım geliştirme yaklaşımı içinde sistem sahipleriyle birlikte belirlenebilir.
Prim ve hakediş kuralları nasıl modellenmeli?
Kurallar kodun içine dağınık biçimde yazılmamalı; yönetilebilir parametreler ve geçerlilik tarihleriyle tanımlanmalıdır. Temsilci, ekip, müşteri grubu, ürün kategorisi, bölge, para birimi, brüt kâr, vade ve tahsilat yaşı olası koşullardır. Sonuç ise sabit oran, kademeli oran, tutar veya üst limit olabilir.
Kural sürümü ve geçerlilik tarihi
Ocak ayında yüzde 2 olan oran nisan ayında yüzde 2,5’e çıktığında eski işlemler yeni oranla tekrar hesaplanmamalıdır. Her kuralın başlangıç ve bitiş tarihi, sürümü, onaylayan kullanıcısı ve hangi işlem tarihinin esas alınacağı bulunmalıdır. Böylece sistem “bu tutar neden oluştu?” sorusuna kullanılan veri ve kural sürümüyle cevap verebilir.
Hakediş durumları
Tek bir “prim” alanı yerine bekleyen, hesaplanan, incelemede, onaylanan, ödenebilir, ödendi ve geri alınacak gibi durumlar kullanılabilir. Tahsilatın sisteme gelmesi taslak kayıt oluşturur; finans kontrolü kesinleştirir; yetkili yönetici onaylar; bordro veya ödeme aktarımı kapanışı sağlar. Durum geçişleri yetkiye ve belirlenen koşullara bağlı olmalıdır.
Matrah ve oran ayrımı
Hesaplama iki soruyu ayırmalıdır: Hangi tutar prim matrahıdır ve bu tutara hangi oran uygulanır? Net ürün bedeli, vergi, navlun, iskonto, kur farkı ve kesinti aynı şirket içinde bile farklı değerlendirilebilir. Ekranda tahsil edilen tutar, uygun matrah, oran ve sonuç ayrı alanlarda gösterildiğinde kullanıcı hesabı denetleyebilir.
Kısmi tahsilat, vade ve çoklu fatura senaryoları
Kısmi tahsilatta yaygın seçenek, ödeme oranını prim matrahına oransal biçimde uygulamaktır. Bununla birlikte müşteri tek havaleyle birden fazla faturayı kapatabilir veya ödeme açıklamasında fatura numarası bulunmayabilir. Sistem otomatik eşleştirme önerisi üretebilir; kesin olmayan kayıtları finans kullanıcısının kararına bırakmalıdır.
Dağıtım yöntemi açıkça seçilmelidir. En eski vadeli faturayı önce kapatma, kullanıcının belirlediği faturaya uygulama veya fatura satırlarına oransal dağıtma farklı sonuçlar yaratır. Oracle dokümantasyonunda kısmi tahsilatın açık işleme uygulanabilmesi için ilgili kuralın etkinleştirilmesi gerektiği belirtilir; bu örnek, eşleştirme davranışının varsayım olarak bırakılmaması gerektiğini destekler.
Vade performansı da prim politikasına eklenebilir. Vadesinde tahsilata tam oran, belirli gecikme aralığına azaltılmış oran, kritik gecikmeye ise sıfır oran uygulanabilir. Fakat bu karar satış ekibinin kontrolü dışındaki uyuşmazlıklar, teslimat problemleri veya şirket kaynaklı fatura hataları için istisna süreciyle desteklenmelidir.
Dövizli işlemlerde fatura kuru, tahsilat kuru ve prim ödeme kuru birbirinden ayrılmalıdır. Kur farkının hakedişe dahil edilip edilmeyeceği; dahilse hangi tarih ve kur kaynağının kullanılacağı proje başında kararlaştırılmalıdır. Yuvarlama basamağı ve son satır farkının nereye yazılacağı da test senaryolarına eklenmelidir.
İade, iptal ve tahsilat ters kayıtları nasıl düzeltilir?
Hakediş onaylandıktan sonra ürün iadesi, fiyat farkı faturası, iptal, karşılıksız ödeme veya banka ters kaydı oluşabilir. Geçmiş kaydı silmek yerine onu dengeleyen düzeltme hareketi üretmek daha sağlıklıdır. Böylece ilk hesap, değişikliğin nedeni ve yeni bakiye birlikte görülebilir.
- Henüz onaylanmamış hakediş yeniden hesaplanabilir.
- Onaylanmış fakat ödenmemiş hakediş azaltılabilir veya bloke edilebilir.
- Ödenmiş hakediş için sonraki dönemden mahsup edilecek negatif kayıt açılabilir.
- Kısmi iadede yalnızca ilgili satış satırı ve tahsilat payı düzeltilmelidir.
İade kaydının hangi satışa ait olduğu bilinmiyorsa otomatik kesinti yapmak yerine istisna kuyruğu oluşturulmalıdır. Finans kullanıcısı belgeyi eşleştirir, gerekirse satış yöneticisinden onay ister ve gerekçeyi kaydeder. B2B iadelerinin operasyonel yaşam döngüsü için B2B iade yönetimi rehberi tamamlayıcı bir çerçeve sunar.
| Hakediş durumu | Uygulanacak işlem | Kontrol noktası |
|---|---|---|
| Taslak | Yeniden hesapla | İade satırı eşleşmesi |
| Onaylandı | Azalt veya bloke et | Yetkili onayı |
| Ödenebilir | Ödeme listesinden çıkar | Dönem kapanışı |
| Ödendi | Negatif hakediş oluştur | Sonraki dönem mahsubu |
ERP ve finans entegrasyonunda kritik kararlar
Entegrasyondan önce her alanın sahibi belirlenmelidir. Müşteri ve fatura ERP’den, banka hareketi finans sisteminden, temsilci ataması CRM veya prim uygulamasından gelebilir. Aynı veri iki sistemde düzenlenebiliyorsa çakışma riski oluşur. Bu nedenle kaynak sistem, benzersiz kayıt anahtarı, güncelleme yönü ve hata sorumlusu veri sözlüğünde belgelenmelidir.
Entegrasyon gerçek zamanlı API, zamanlanmış servis veya kontrollü dosya aktarımıyla kurulabilir. Yöntemden bağımsız olarak tekrar gelen kaydın ikinci kez hakediş yaratmasını engelleyen benzersizlik denetimi gerekir. Eksik müşteri kodu, kapanmış dönem veya tutar uyuşmazlığı gibi hatalar sessizce atlanmamalı; yeniden işlenebilen hata kuyruğuna alınmalıdır. ERP, finans, satış ve operasyon ihtiyaçlarını ortak yapıda ele alan kurumsal kaynak planlaması yaklaşımı, bu sahiplik kararlarının netleştirilmesine yardımcı olur.
Rol, onay ve denetim izi nasıl kurulmalı?
Satış temsilcisi kendi müşteri ve hakediş detayını görebilir; ancak oranı veya tahsilat eşleştirmesini değiştirememelidir. Finans ekibi tahsilatı eşleştirebilir, satış yöneticisi istisnayı değerlendirebilir, sistem yöneticisi kullanıcı yetkisini yönetebilir. Prim kuralını hazırlayan kişiyle nihai onayı veren kişinin ayrılması görevler ayrılığı ilkesini destekler.
OWASP Yetkilendirme Rehberi, en az yetki verilmesini, erişimin varsayılan olarak reddedilmesini ve izinlerin her istekte doğrulanmasını önerir. Bu ilkeler yalnızca ekran menülerine değil; API uçlarına, rapor indirmelerine ve toplu veri aktarımlarına da uygulanmalıdır.
Denetim kaydı; işlemin zamanını, kullanıcıyı, hedef kaydı, eylemi, önceki ve sonraki değeri, gerekçeyi ve mümkünse ilişki kimliğini tutmalıdır. OWASP’ın uygulama günlükleme rehberi olaylarda “ne zaman, nerede, kim ve ne” bağlamının bulunmasını; günlüklerin yetkisiz değiştirme ve silmeye karşı korunmasını vurgular. Parola, erişim anahtarı veya gereksiz kişisel veri ise günlüğe yazılmamalıdır.
Yöneticiler için gerekli raporlar
Tek bir toplam prim raporu operasyonu yönetmeye yetmez. Temsilci bazında tahsil edilen ciro, hakediş matrahı, oran, onay durumu ve ödenebilir tutar birlikte gösterilmelidir. Müşteri ve fatura kırılımı, gecikme aralığı, iade sonrası düzeltme ve bekleyen istisna raporları hesabın açıklanmasını kolaylaştırır.
Finans ekibi tahsilat ile hakediş toplamlarını mutabıklaştırabilmeli; satış yöneticisi hedefe ulaşma ile nakde dönüşümü birlikte izleyebilmelidir. Her raporda hesaplama dönemi, para birimi, kullanılan kural sürümü ve son güncelleme zamanı görünmelidir. Excel dışa aktarımı sunulsa bile yetki, maskeleme ve indirme kaydı uygulanmalıdır.
Projeye başlamadan önce yanıtlanması gereken sorular
- Hakedişi başlatan olay banka girişi mi, ERP eşleştirmesi mi, finans onayı mı?
- Prim matrahına vergi, iskonto, navlun veya kur farkı dahil mi?
- Kısmi ödeme faturalar ve satırlar arasında nasıl dağıtılacak?
- Vade gecikmesi oranı azaltacak mı; hangi istisnalar tanınacak?
- Müşteri veya satış temsilcisi dönem içinde değişirse sahiplik nasıl belirlenecek?
- İade ve iptal, ödenmiş prime hangi dönemde yansıtılacak?
- Hangi roller kural oluşturacak, hesap inceleyecek ve ödeme onaylayacak?
- ERP veya banka entegrasyonu kesildiğinde kayıtlar nasıl yeniden işlenecek?
Bu sorular gerçek örnek faturalar, kısmi ödemeler ve iadeler üzerinden yanıtlanmalıdır. Ardından veri modeli, kural kataloğu, ekranlar, entegrasyon sözleşmeleri ve kabul senaryoları hazırlanabilir. Pilot dönemde yazılım sonucu mevcut manuel hesapla karşılaştırılmalı; farklar belgelenerek kural veya veri problemi olarak sınıflandırılmalıdır.
Kuruma özel prim-hakediş yazılımı nasıl konumlandırılmalı?
Her şirketin satış kanalı, ERP düzeni, vade politikası ve görev ayrılığı farklıdır. Bu nedenle tahsilata bağlı prim yönetimi, değişmez bir paket özelliği olarak değil; mevcut sistemlerle birlikte çalışan, açıklanabilir ve yönetilebilir özel bir web yazılımı olarak planlanmalıdır. Kapsam ilk aşamada kritik satış kanalıyla sınırlandırılıp sonraki dönemlerde farklı prim modellerine genişletilebilir.
Kumsal Ajans, İstanbul merkezli bir web tasarım ve yazılım ajansı olarak B2B uygulamalarını gerçek kullanıcı rolleri, veri akışları ve entegrasyon gereksinimleri etrafında ele alır. Satış ve tahsilat süreçlerinize uygun prim-hakediş yazılımının kapsamını, entegrasyonlarını ve iş kurallarını birlikte planlamak için Kumsal Ajans ile iletişime geçin.